
Como enviar dinheiro do Brasil para outro país sem complicações ou surpresas
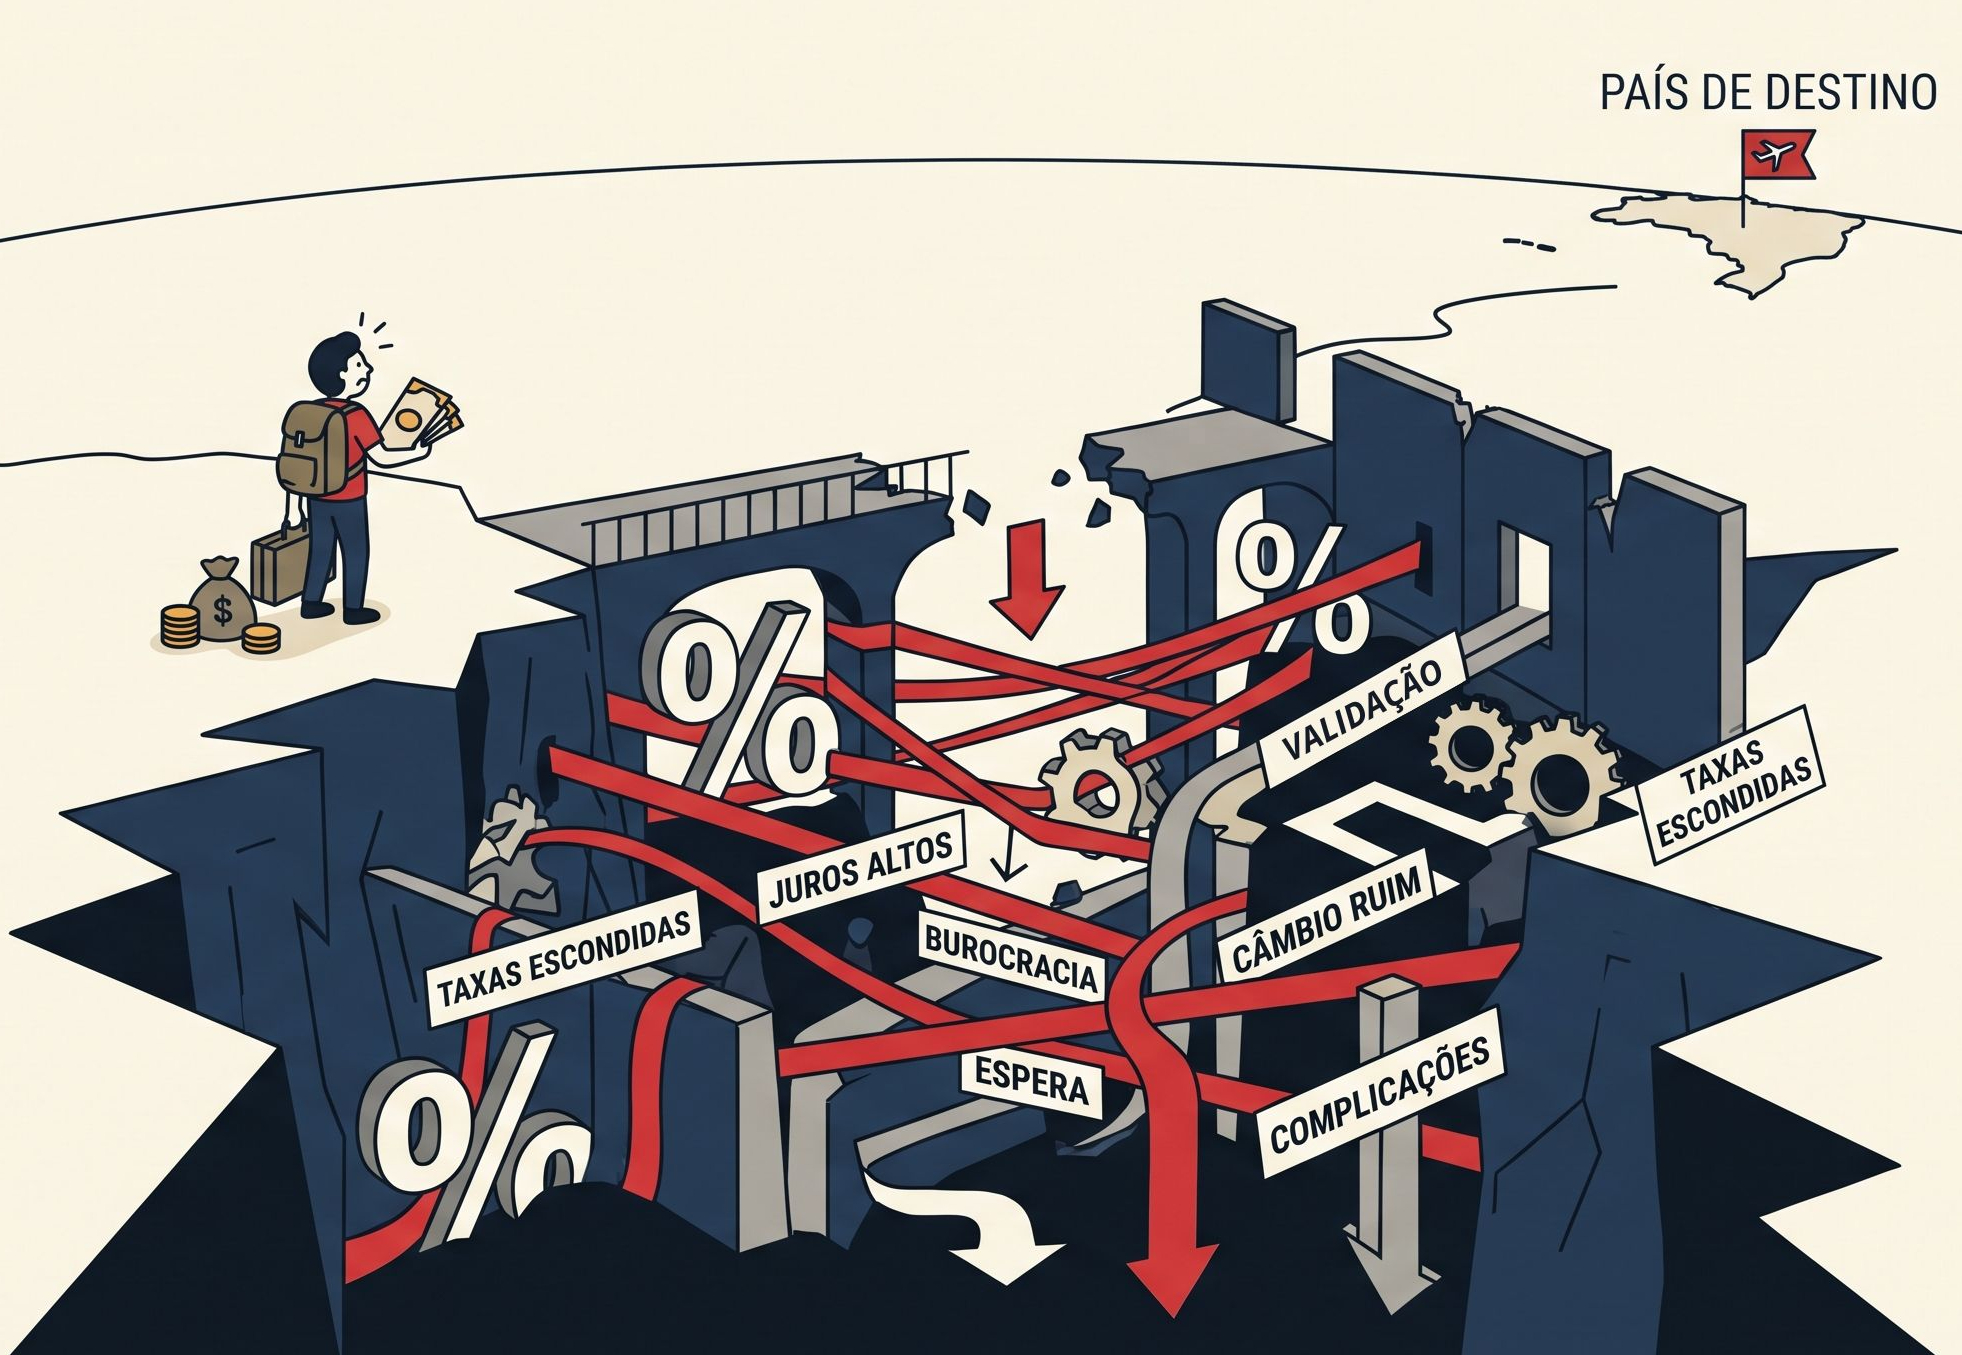
Quem já precisou enviar ou receber dinheiro de outro país pelo banco tradicional conhece bem essa sensação: o valor que sai da conta é um, e o que chega do outro lado é bem menor. Entre spread escondido na cotação, tarifa de transferência internacional e um processo lento e cheio de formulários, o que deveria ser simples vira um dos maiores incômodos financeiros do brasileiro que precisa lidar com o exterior.
Esse problema aparece em situações bem diferentes: pagar um curso ou faculdade fora do país, receber pagamento de um cliente estrangeiro, mandar dinheiro para um filho que está intercambiando, ajudar um parente que mora fora ou até investir em uma corretora internacional. Em todas elas, a mesma dúvida se repete, que é como fazer isso sem perder uma parte significativa do valor só na taxa de conversão.
Neste artigo, vamos explicar por que enviar e receber dinheiro do exterior costuma sair tão caro pelos canais tradicionais, quais são as dores mais comuns desse processo e como resolver isso de forma transparente usando o Remessa Online.
A primeira dor: não entender por que a cotação do banco é sempre pior
Quando alguém confere a cotação do dólar ou do euro no jornal e depois vê o valor cobrado pelo banco, quase sempre existe uma diferença. Isso acontece porque, além da cotação comercial, os bancos aplicam um spread, uma margem embutida na taxa de câmbio que não aparece de forma clara na tela. Esse spread pode representar uma perda considerável, especialmente em transferências de valores mais altos, e o pior é que, na maioria das vezes, o cliente nem percebe que está pagando essa diferença, porque ela some dentro da própria cotação.
Corretoras de câmbio especializadas trabalham de forma mais transparente nesse ponto. É possível simular a operação antes de confirmar qualquer coisa e ver exatamente qual cotação está sendo usada, quanto está sendo cobrado de taxa administrativa e qual valor final vai chegar ao destino, sem surpresas depois que o dinheiro já saiu da conta.
A segunda dor: burocracia e papelada só para mandar um valor simples
Enviar dinheiro para fora do país pelo banco tradicional costuma envolver formulários específicos, justificativa detalhada da operação, e às vezes até a necessidade de ir até uma agência física para assinar documentos. Para quem só precisa pagar uma mensalidade de intercâmbio ou ajudar um familiar, esse nível de burocracia é desproporcional ao tamanho do problema.
Uma plataforma digital especializada em câmbio simplifica bastante essa etapa. O cadastro é feito online, os documentos exigidos variam conforme o valor e o tipo de operação, e o processo inteiro, da simulação ao envio, pode ser resolvido em poucos minutos, sem precisar sair de casa nem enfrentar fila de agência bancária.
A terceira dor: não saber se a empresa é confiável com o seu dinheiro
Enviar uma quantia relevante para uma plataforma desconhecida naturalmente gera insegurança. Afinal, é dinheiro saindo da conta antes de qualquer confirmação de que ele vai realmente chegar ao destino certo. Esse receio é ainda maior quando a operação envolve valores altos, como pagamento de faculdade no exterior ou compra de um imóvel fora do país.
Por isso, antes de escolher qualquer serviço de câmbio, vale confirmar se a empresa é registrada como correspondente cambial no Banco Central do Brasil, informação que costuma estar disponível tanto no site da própria plataforma quanto no cadastro público de instituições autorizadas mantido pelo Banco Central. Isso garante que a operação está sob regulação oficial, e não é apenas um serviço informal de câmbio.
A quarta dor: demora para o dinheiro chegar ao destino
Transferências internacionais pelo sistema bancário tradicional podem levar vários dias úteis para serem concluídas, o que é especialmente estressante quando o pagamento tem prazo, como uma mensalidade escolar ou uma parcela de intercâmbio. Ficar acompanhando o status da transferência sem nenhuma visibilidade real do que está acontecendo só aumenta a ansiedade nesse tipo de situação.
Fintechs de câmbio, como o Remessa Online, costumam confirmar o pagamento em poucos minutos após a identificação do valor recebido e concluir o envio ao exterior em até um dia útil. O acompanhamento também costuma ser mais transparente, com notificações e status em tempo real, o que evita a sensação de mandar o dinheiro e ficar no escuro esperando confirmação.
Como funciona, na prática, enviar dinheiro para o exterior
De forma resumida, o processo em uma plataforma especializada costuma seguir esta lógica:
- Simule a operação informando o valor, a moeda de destino e a finalidade da transferência, como pagamento de serviço, estudo, investimento ou envio para familiar.
- Confira a cotação apresentada, o custo do serviço e o valor final que vai chegar ao destinatário antes de confirmar qualquer coisa.
- Complete o cadastro informando os dados exigidos, que variam conforme o valor e o tipo de operação.
- Realize o pagamento em reais via Pix ou TED para a conta indicada pela plataforma.
- Acompanhe a confirmação do pagamento e a conversão da moeda, que costuma acontecer em poucos minutos, seguida do envio ao destinatário no exterior.
Para quem precisa receber dinheiro do exterior, a lógica é parecida, porém invertida: a pessoa cadastra os dados bancários, informa a moeda que vai receber, e assim que o valor é identificado na plataforma, pode solicitar o resgate para a própria conta no Brasil, já convertido em reais.
O que costuma compor o custo final de uma transferência internacional
Entender os componentes da taxa ajuda a comparar diferentes plataformas de forma mais justa. Geralmente, o custo final de uma remessa envolve:
- A taxa administrativa cobrada pela própria plataforma, que costuma variar conforme o valor e o tipo de transferência.
- O IOF, imposto federal sobre operações de câmbio, recolhido pela Receita Federal e aplicado sobre o valor da operação.
- Eventual tarifa externa, cobrada em algumas operações pela utilização do sistema bancário internacional.
- O Imposto de Renda Retido na Fonte, que incide apenas em situações específicas, como contratação de serviços no exterior.
A soma de todos esses itens em relação à cotação comercial forma o chamado Valor Efetivo Total da operação, que é o parâmetro mais justo para comparar o custo real entre diferentes bancos e plataformas de câmbio, em vez de olhar apenas a taxa de conversão isoladamente.
Quem mais costuma precisar desse tipo de serviço
Embora pareça um assunto restrito a quem viaja com frequência, o envio e recebimento de dinheiro do exterior faz parte da rotina de um número cada vez maior de brasileiros:
- Freelancers e profissionais que prestam serviço para clientes ou empresas estrangeiras e precisam receber o pagamento em reais.
- Famílias que sustentam filhos estudando fora, com mensalidades ou custos recorrentes em outra moeda.
- Pessoas que investem em corretoras internacionais e precisam movimentar valores entre o Brasil e o exterior.
- Quem tem parentes morando fora do país e envia ou recebe ajuda financeira com regularidade.
- Quem está se preparando para uma viagem internacional e já está de olho em outras providências, como a contratação de um seguro viagem ou a organização de documentos, como uma certidão exigida para o visto.
Vale o mesmo raciocínio dos outros processos burocráticos que já ficaram bem mais simples no ambiente digital: assim como pedir uma certidão ou contratar um seguro de viagem deixou de exigir deslocamento físico, enviar e receber dinheiro do exterior também migrou para plataformas online, cortando etapas que antes só o banco tradicional conseguia resolver, e quase sempre cobrando mais caro por isso.
Resumo prático para quem vai enviar ou receber dinheiro do exterior pela primeira vez
Para fechar, um roteiro simples de como proceder:
- Antes de fechar qualquer operação, simule o valor em pelo menos duas plataformas diferentes e compare o valor final que chega ao destinatário, não apenas a taxa anunciada.
- Confirme se a plataforma escolhida é registrada como correspondente cambial no Banco Central, para garantir que a operação está regulada.
- Separe com antecedência os documentos que costumam ser exigidos, como comprovante de identidade e, dependendo do valor, comprovação da origem do dinheiro.
- Escolha o meio de pagamento mais rápido disponível, geralmente Pix, para acelerar a confirmação e o início da conversão da moeda.
- Guarde o comprovante da operação e acompanhe o status até a confirmação de que o valor chegou ao destino.
Pagar caro para enviar ou receber dinheiro do exterior deixou de ser uma etapa inevitável desse tipo de operação. A diferença entre perder uma boa parte do valor em taxas escondidas ou fazer a transferência de forma transparente está, na maioria das vezes, em conhecer as alternativas certas antes de simplesmente aceitar a cotação que o banco tradicional oferece na tela.
Leia também...
É 2026 e você ainda não sabe como assinar ou preencher um arquivo PDF? Eu te ensino!
5 características do Gmail.com que você ainda não conhece
Atualizado em 17 de julho de 2026.
Quem faz: curioso profissional, publico conteúdo de moda, cultura e vida digital desde 2006.
Entre em contato: [email protected].